研讨课件:资本公积定向转增的场景、程序及效力
- 2026-10-02 11:48:27

核心观点
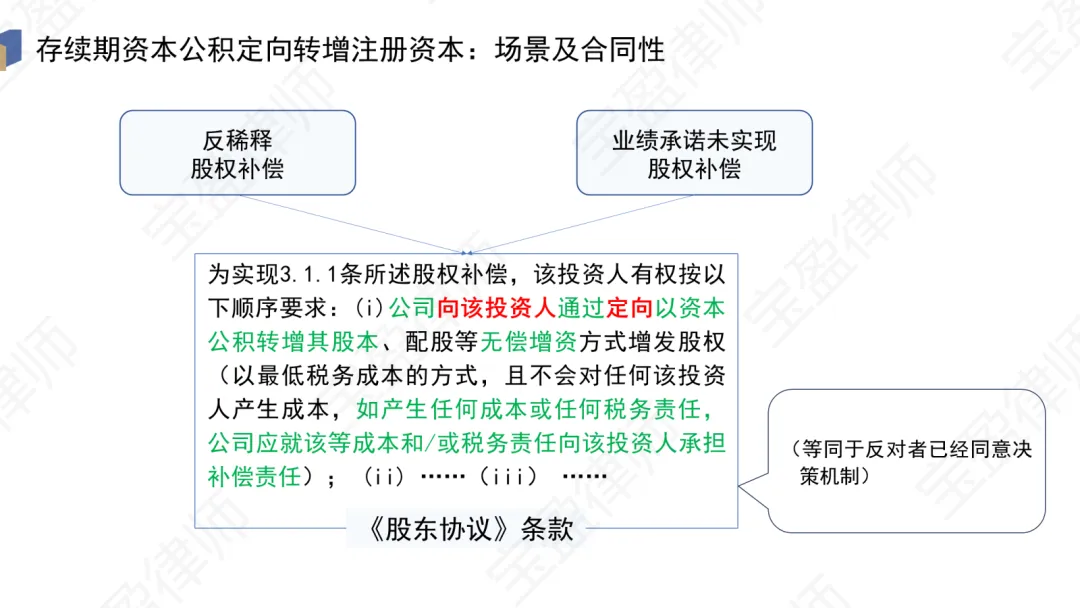
资本公积金定向转增注册资本之“定向”,与定向减资之“定向,具有相同的法律效果:打破了股东同股同权的比例性权益。以资本公积金定向转增注册资本作为解决存续期内业绩补偿、反稀释补偿的手段,相对于现金补偿更符合估值调整机制、在后低价融资平衡的内在逻辑。
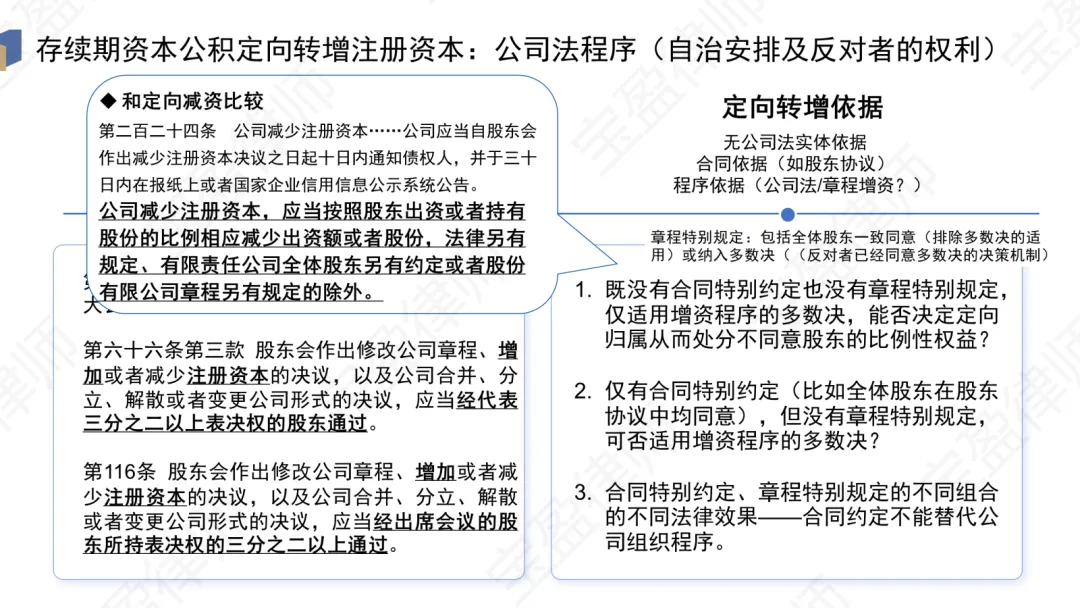
定向减资在《公司法(2023修订)》中已提供了制度供给,第224条明确了等比例减资原则,以有限责任公司全体股东另有约定或者股份有限公司章程另有规定为例外。但对于资本公积定向转增,不仅公司法没有涉及,最高法发布的新公司法司法解释征求意见稿也没有涉及。
资本公积定向转增常见于股权投融资的《股东协议》,其被约定为业绩补偿、反稀释补偿的一种方式,是全体股东一致同意的合同性安排。基于注册资本增加,涉及公司法,涉及组织程序,在现行公司法及一般公司章程不会有特别条款的情形下,仅须适用增资交易的三分之二多数决。如果在《股东协议》之后新增了其他股东,新增者反对定向转增但少于三分之二,这些反对者的等比例权益实质上受到了损害。
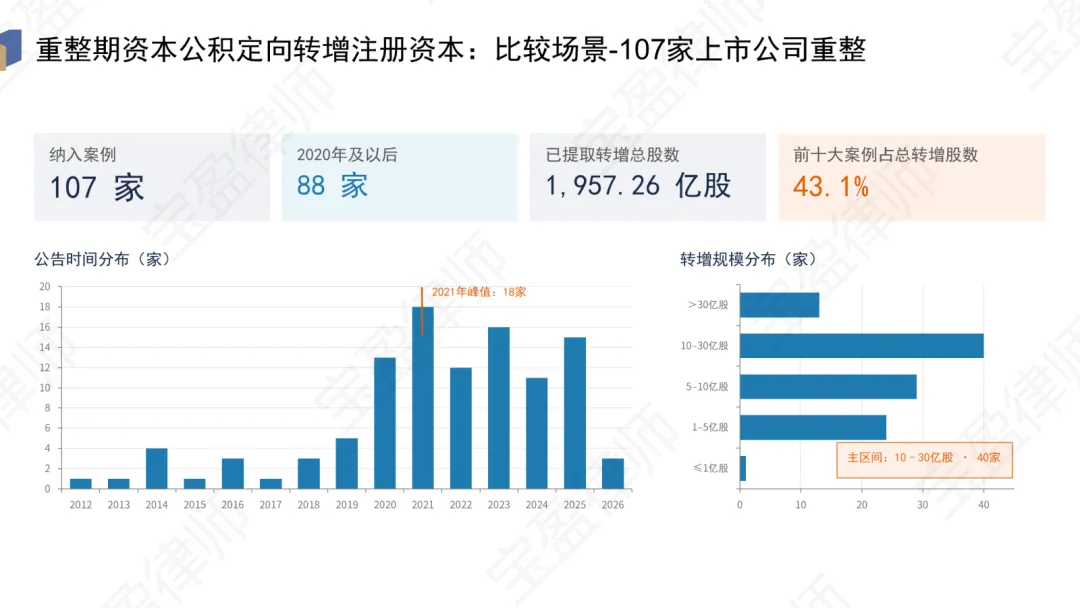
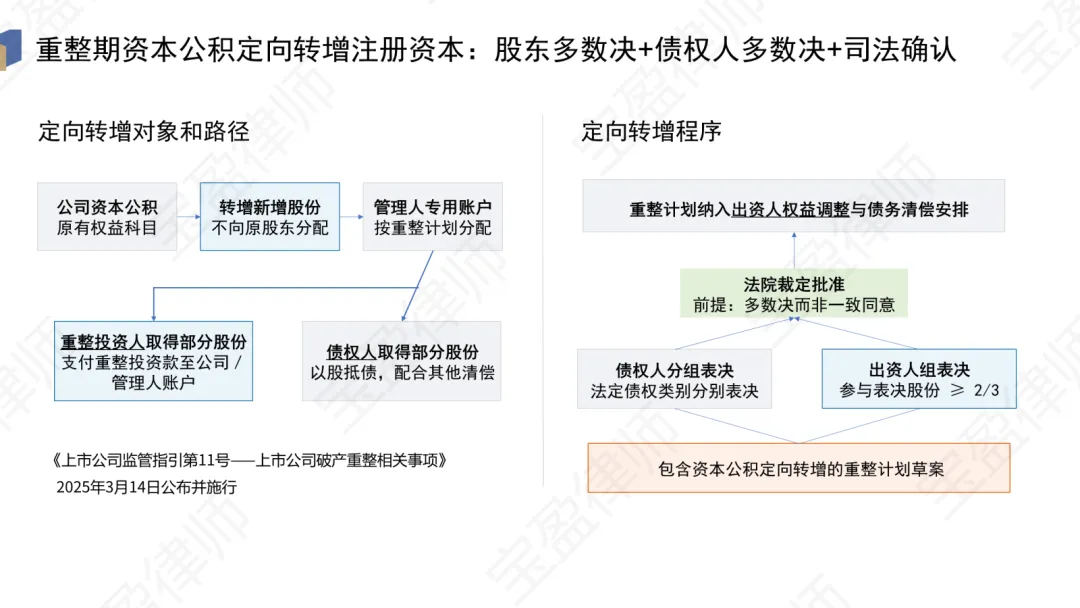
在破产重组场景下,资本公司定向转增股权用于配置给重整投资人及债权人,在出资人组表决中适用三分之二多数决,但之后有司法确认的裁定书。“破产重整对股东权利的固有限制”+“多数决”+“司法确认”的特殊场景和司法介入,反向说明了打破股东比例性权益是需要慎重的。
因此,笔者认为,有限责任公司、股东不多的非上市挂牌股份有限公司进行资本公司定向转增,全体股东合意应成为底线。在程序上,除了合同安排中的一致同意外,还应在组织法上作出程序性安排,即将资本公积定向转增作为特殊事项在章程中明确表决机制,既可以全体股东一致同意,也可以三分之二多数决(提前构建反对者同意多数决的决策机制)。对于股权投资人接受资本公积转增安排而言,除了股东协议约定外,务必载入章程,而且尽量选择三分之二多数决。