《内部控制与合同管理》培训课件分享
- 2026-11-22 08:23:11
控制并不是一个什么高深莫测的概念!控制在生活中无处不在:我们行使在马路上,看见红灯停车,这叫控制;走进火车站,乘客必须对随身物品进行安检,这叫控制;上下班刷卡签到,这叫控制;在企业中也随处可见有关控制的字眼,如“财经重地,非请莫入”、“机房重地,闲人免进”等等,这也叫控制。
控制并不总是消极的,好像紧身衣或者紧箍咒,相反它对于管理者具有积极的意义,甚至是帮助管理者实现目标的积极工具。现代管理将控制看做是帮助性的,而不是限制性的,它提倡邀请被控制的人参与设计控制方法,并把控制看成是自我评估的工具——确认是否达到标准以及是否完成期望的工作。
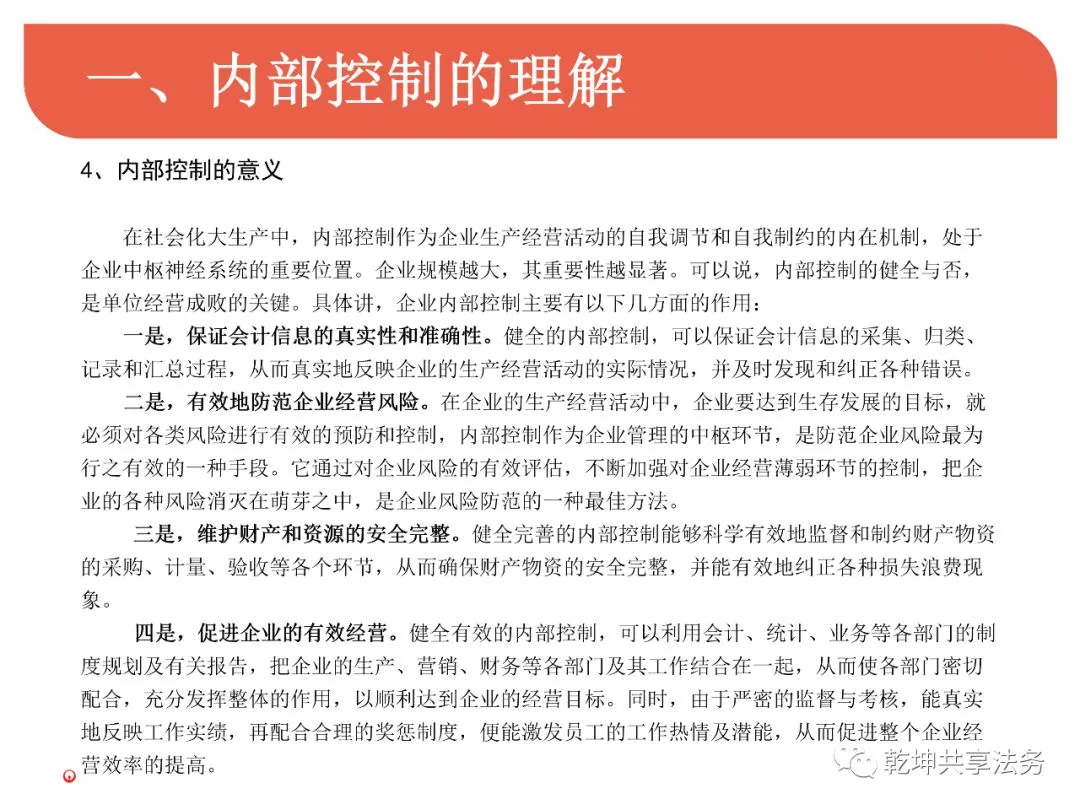
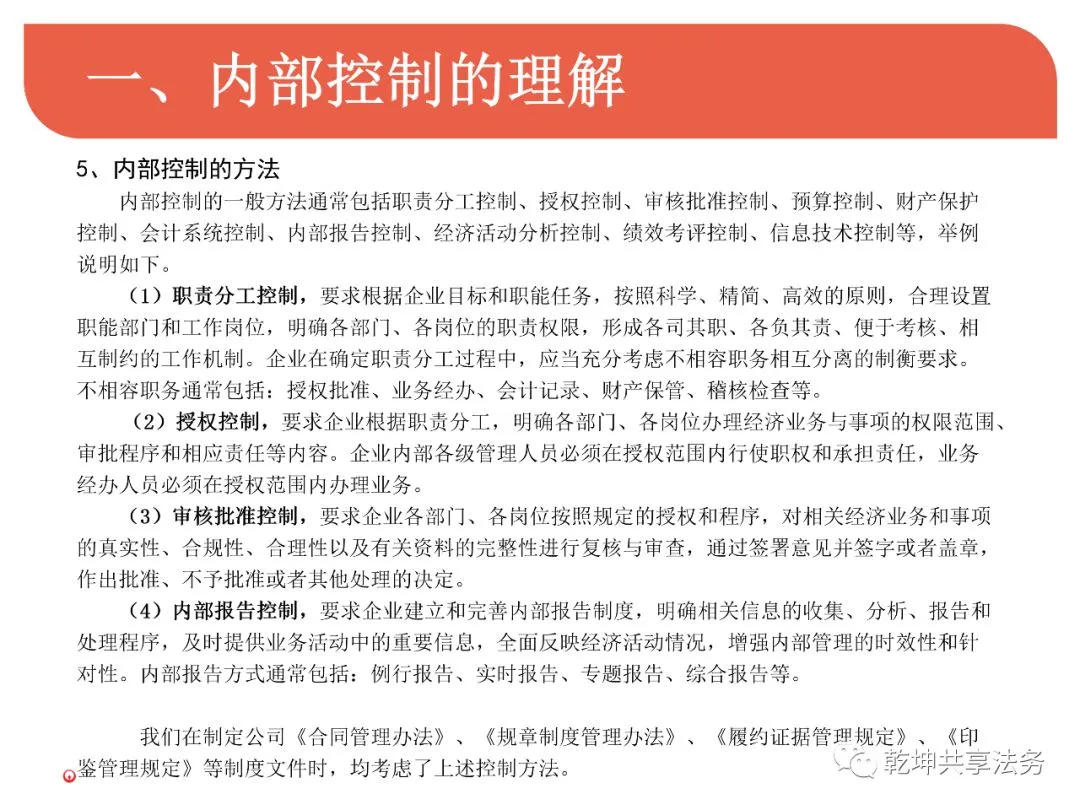
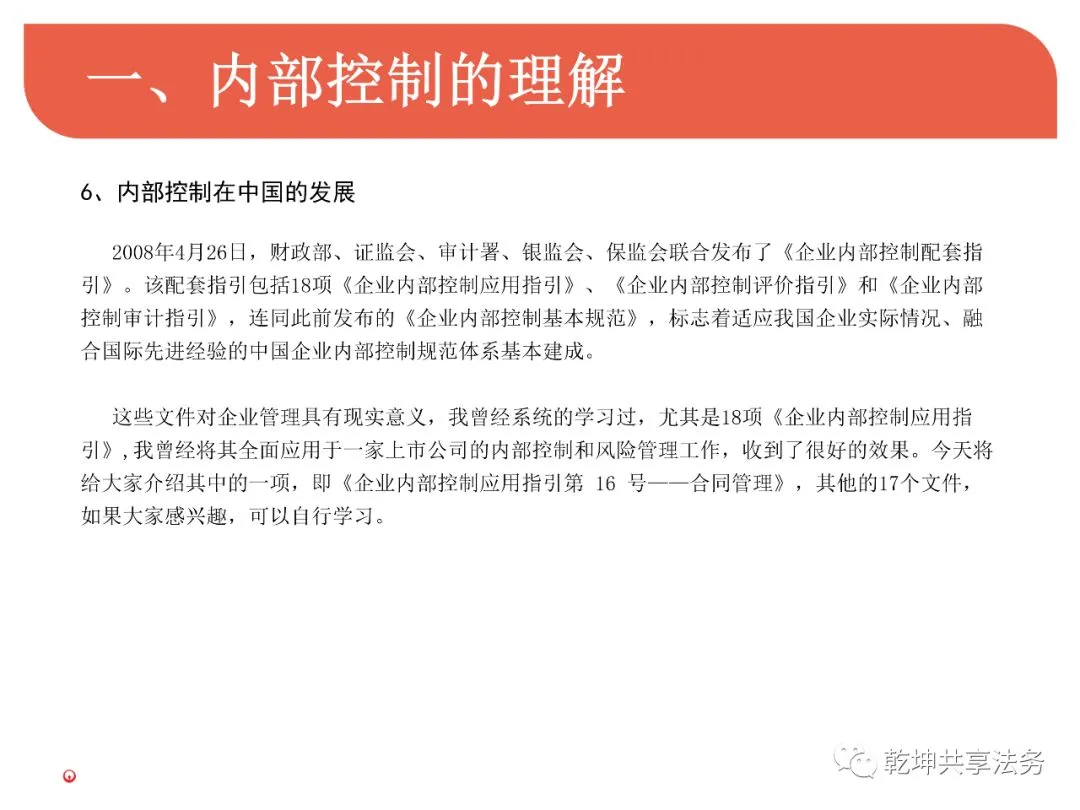
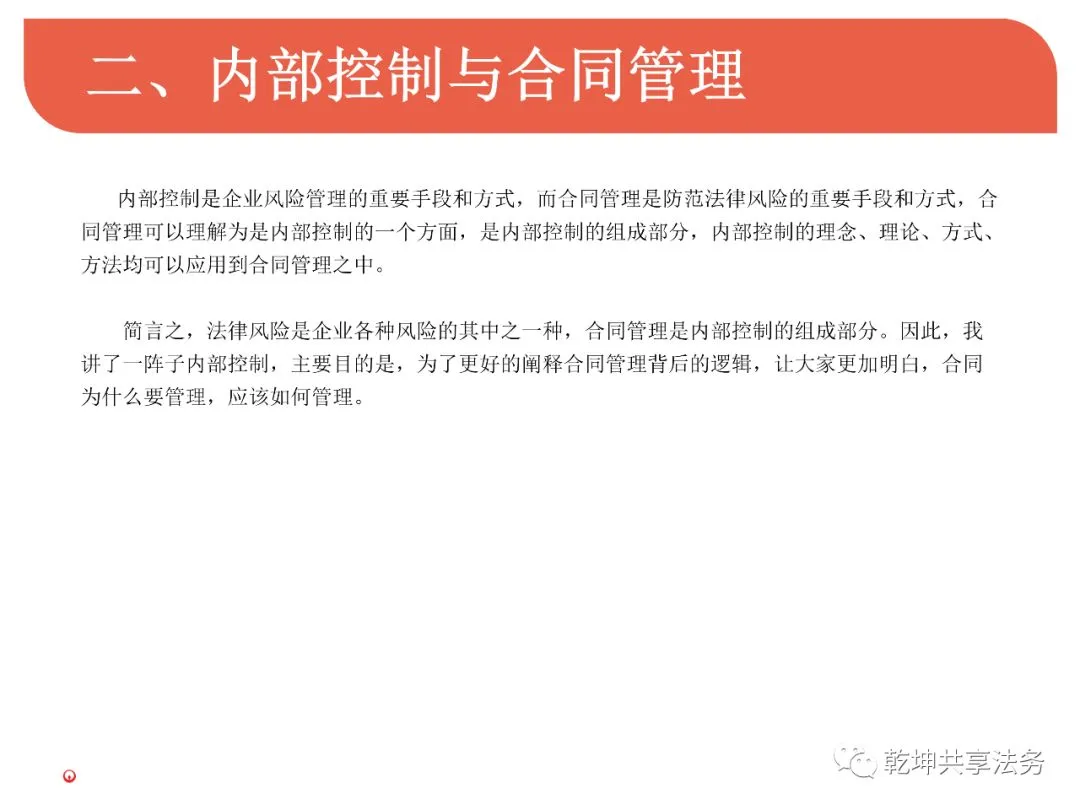
“经营管理之父”法约尔对管理下的定义:“管理是所有人类组织(不论是家庭、企业或政府)共有的一种活动,这种活动主要由五项要素组成:计划、组织、指挥、协调和控制。所以,管理就是实行计划、组织、指挥、协调和控制。”因此,控制是管理的五要素之一,是管理的应有之义。
审计程序委员会(CAP)下属的内部控制专门委员会1949年对内部控制首次做出了如下权威定义:“内部控制是企业所制定的旨在保护资产、保证会计资料可靠性和准确性、提高经营效率,推动管理部门所制定的各项政策得以贯彻执行的组织计划和相互配套的各种方法及措施”。
2008年4月26日,财政部、证监会、审计署、银监会、保监会联合发布了《企业内部控制配套指引》。该配套指引包括18项《企业内部控制应用指引》、《企业内部控制评价指引》和《企业内部控制审计指引》,连同此前发布的《企业内部控制基本规范》,标志着适应我国企业实际情况、融合国际先进经验的中国企业内部控制规范体系基本建成。
这些文件对企业管理具有现实意义,本律师曾经系统的学习过,尤其是18项《企业内部控制应用指引》,曾经将其全面应用于一家上市公司的内部控制和风险管理工作,收到了很好的效果。今天将给大家介绍其中的一项,即《企业内部控制应用指引第 16 号——合同管理》,其他的17个文件,如果大家感兴趣,可以自行学习。

