周总结68期|亏麻了
- 2026-11-22 21:10:33
周总结68期|亏麻了截止 2026年11月22号净资产 净资产变动与上周对比对(还清贷款就辞职转自由职业,还剩下46万) 现净资产:2.13万 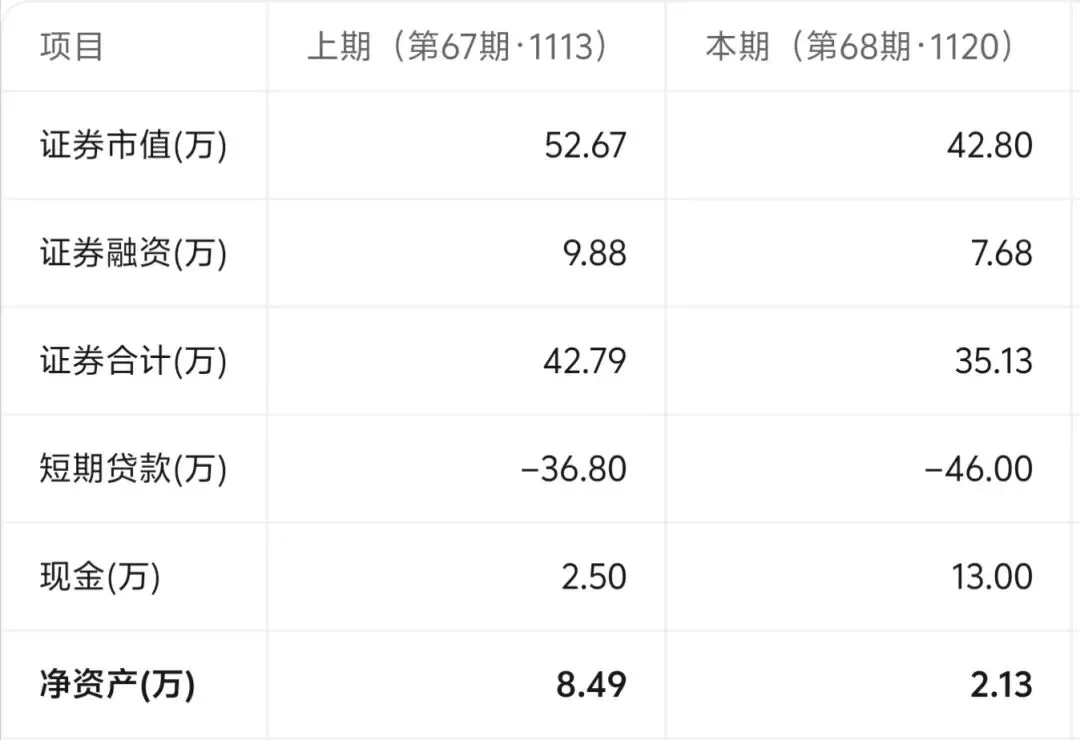
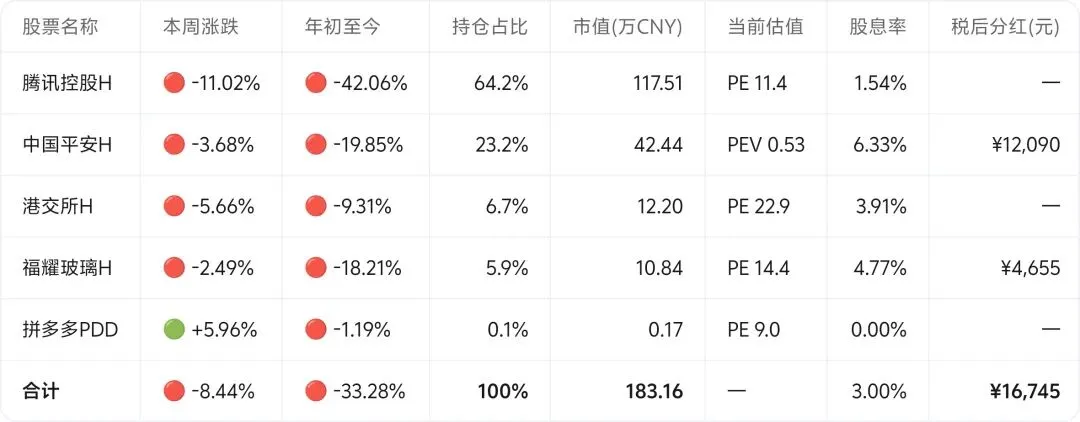
持仓市值合计:183万CNY(通过期权间接持有,用了杠杆) 本周涨跌:-8.44% 年初至今涨跌:🔴-33% 正股年分红(税后) :¥ 16745 这周腾讯又大跌11%,我因为重仓腾讯,持仓合计跌了8%,目前净资产只剩两万多了。 看腾讯的三季报,核心业务还是稳中有升,基本面没什么问题。只不过资本开支太高,为了搭建AI基础设施,导致短期现金流紧张,未来的不确定性也增加了。 按管理层的说法,三季度的支出已经处在峰值区间,四季度开始会逐步下降,到2028年就会有好转。按这个战略节奏算下来,腾讯在AI投入上合计大概要8000亿左右,相当于把三分之一个腾讯投进了AI领域。但这部分投出去的钱能不能转化为利润,目前还不能确定。 现在的腾讯,商业模式和过去已经发生了变化,不能再像以前一样简单估值,不确定性大了很多,这也是这次股价大跌的原因。AI毕竟是新事物,商业模式还没跑通,市场对看不懂的资产自然会给折价,但反过来也意味着潜力很大。 如果2028年之后,AI基建的投入能顺利转化为利润,那腾讯很有可能再创新高;要是投了这么多钱进AI基建,没带来什么收入、变不成利润,那现在腾讯的股价就算是合理区间,甚至可能跌到300元以下。不过也跌不到哪儿去了,毕竟才10多倍市盈率——当然这只是我个人的看法。 照这个趋势发展,到2028年腾讯的资产主要分三块:一是AI基建,二是投资业务,三是腾讯的核心业务。核心业务持续提供现金流,支撑AI基础设施建设。现在最大的不确定性就是AI基建,商业模式还没跑通,还得继续投入资金建设。 虽说投入现在还没转化成利润,但东西是实打实在用的,也切切实实给我们带来了便利。所以AI投入不能说毫无用处,至少对我来说是这样。 自从AI大模型出来之后,我今年基本没亲手写过代码,全交给AI完成了;其他部门的同事,日常工作也基本离不开AI,算力需求其实非常大。除了工作,生活里我也经常用,比如用WorkBuddy记录自己的投资情况。所以我觉得AI基建是有用的,只是暂时还没看到变现而已。 国内能做成这件事的公司没几家,像腾讯这样能拿出8000亿投AI基建的,屈指可数。主要竞争对手也就阿里、字节这两家大厂,其他公司也在布局AI相关,但真能做基建的没几个,小公司只能靠融资、借钱去搞。 等AI基建真建起来了,竞争对手也不会多,因为门槛太高了,需要天量的资本投入。就像当年的电信行业,中国移动、联通、电信,都得砸巨资建基础设施。一旦建完就形成了护城河,后来者再想进入就难了:一是要投的钱太多,二是资本回报率不算高,新玩家没那么大动力。三是用户天花板就在那里摆着。 所以三大运营商都能稳定赚钱,净利率不算高,但现金流很稳。 我觉得AI基建建成之后,很可能也会是类似的格局。 腾讯的AI基建建好之后,算力一部分自用,一部分对外提供服务,具体怎么变现,就拭目以待了。 基于上面这些分析,我对腾讯目前保持偏中性的看法,同时把腾讯的合理市值区间调整为13~15倍PE。之前我给腾讯的估值区间大概是20~25倍PE。 之所以下调估值,就是因为AI基建投入带来的不确定性增加,而且目前还没看到清晰的盈利路径。 虽说腾讯今年跌了很多,我今年的亏损也主要是腾讯带来的,但我暂时还没打算卖。 现在腾讯估值大概11倍,已经处于低估值状态了,如果回到15倍PE左右,我会适当减仓——毕竟腾讯在我持仓里占比太高了。 当然,如果下一份季报出来,腾讯的不确定性又增加了,我也会再减掉一些。我现在是盯基本面、不盯股价,每个季度都会用WorkBuddy分析一遍变化。 以下是四季度需要重点关注的点: 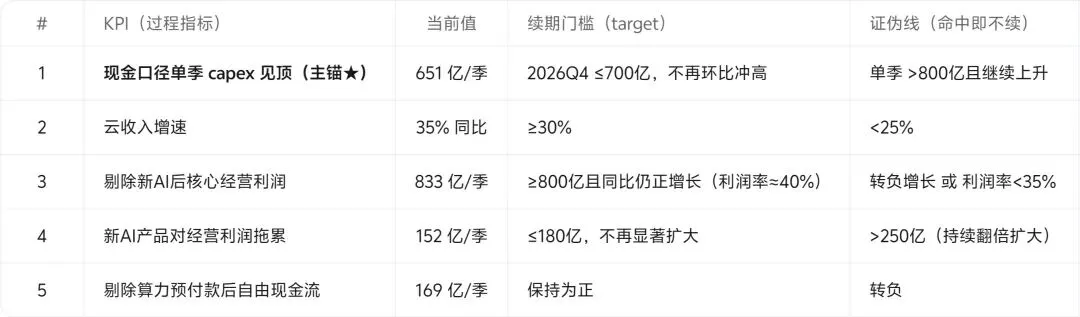
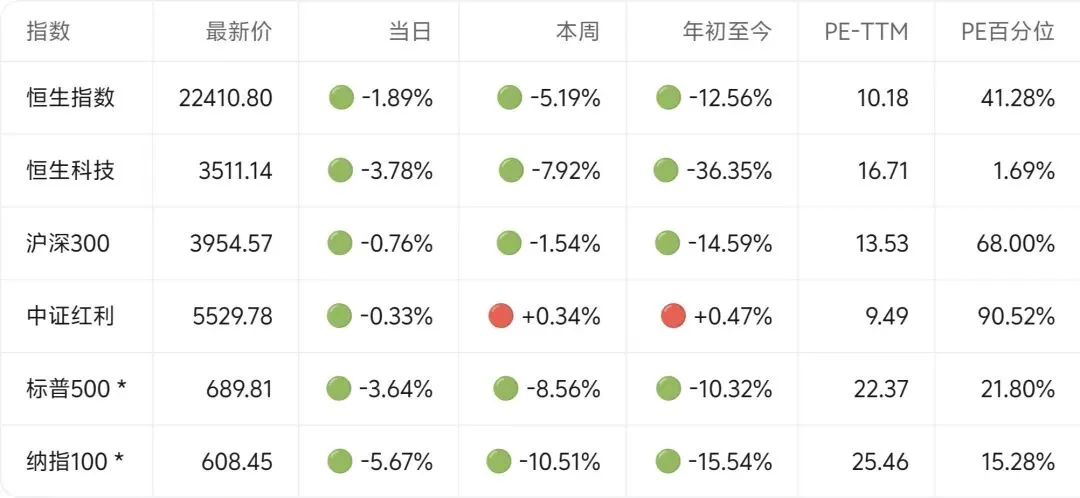
我会根据这些情况,决定腾讯是继续持有还是减仓。以上就是我对腾讯的一些看法,以及对应的应对措施。 现在沪深300、恒生指数的PE百分位还在中位水平,还不算特别便宜的时候。如果真的走熊,等PE跌到20%分位以下,我可能考虑重仓买入沪深300ETF。因为本金不多,大概率还是通过期权来操作。 另外我的心愿单里也加了几只股票,就等熊市跌到我的目标价,有机会再入手。 至于现有持仓,中国平安正股加期权将近40万,仓位已经打满了,后面再怎么跌也不会再加仓了。 福耀玻璃目前只买了10万,还有加仓空间,我在等它再跌10%左右,到时候股息率大概能到5%,准备再买20万的福耀玻璃。 接下来就好好打工攒钱,静待牛熊轮转,到时候该买就买!
大盘情况
我的持仓
聊聊腾讯
如果熊市来临
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

