恒瑞医药2026年3季度业绩交流后总结
- 2026-11-05 11:08:16
恒瑞医药2026年3季度业绩交流后总结恒瑞医药10月27日晚间发布三季度报,28日早与投资者进行了交流。单3季度营收增长20%,利润增长接近9成。主要增长贡献来自BD收入这一块,创新药这一块增速有所回升,仿制药这一块下滑依然较大,单三季度下滑了17.2%。
单三季度的业绩可以说是喜忧参半,喜的地方是业绩终于稳住了;忧的地方是隐含在交流的细节处,医药行业集采的压力依然较大,这种影响有些是直接的有些是间接的,需要我们拆开来看。 公司一些成熟的大单品:亿元
公司老的一些创新药产品要么面临着自身医保续约降价压力,要么面临竞品降价的压力及竞争格局的变化。 阿帕替尼医保续约降价12-13%,一些公开数据查到的降价幅度为12.6%;硫培非格司亭医保续约:本轮约降 30%;卡瑞利珠单抗和吡格替尼则受竞争格局的变化,应该也处于下滑的状态;卡瑞利珠单抗2020年峰值的时候一年卖过48亿,受医保降价及医保引入越来越多的竞争对手,达峰之后迅速回落,作为一款新药2019年上市,2020年就达到销售峰值,之后就开始快速下滑,也折射出一款成功的创新药想长期在国内获得超额利润的难度是很大的。 海曲泊帕作为恒瑞目前最大的单品,25年创造了24亿左右的销售额,面临的压力也是很大的,今年海曲泊帕的压力还不是来自于自身的降价,他的压力来自竞品的大幅下降。海曲泊帕的竞品阿伐曲泊帕与艾曲泊帕在集采中出现了降价。 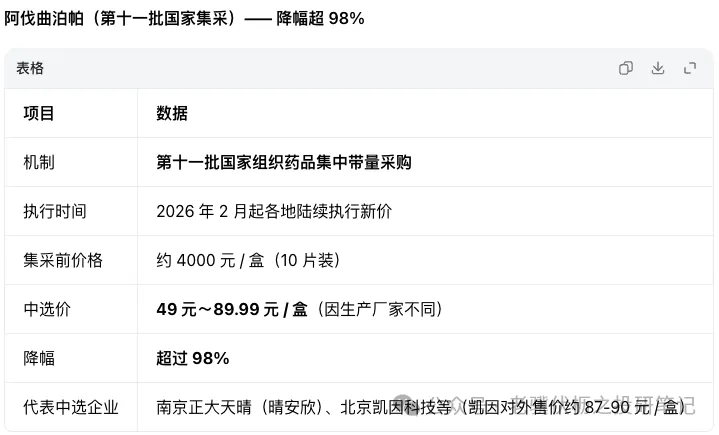
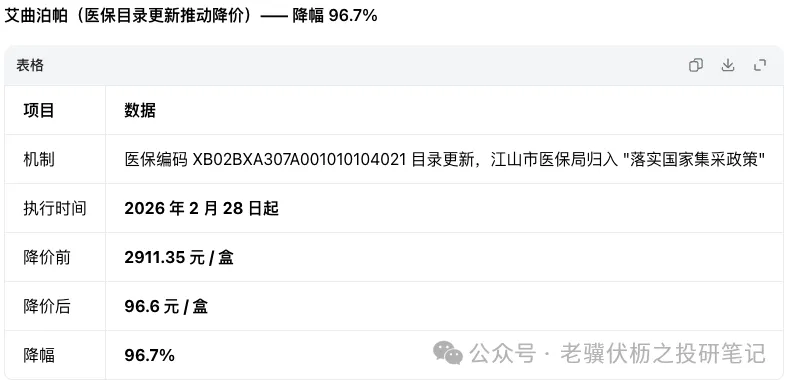
至于竞品的价格下降的原因就不具体分析了,这么大的降价幅度一般是专利到期,有仿制药出现。所以,海曲泊帕下一次和医保谈判,就算医保不施压,其降价的压力估计也是很大的。 瑞维鲁胺表现较好,笔者预计将由2025年的大约15亿销售额增长到2026年的19亿。 至于仿制药,整体还是处于快速收缩的状态,据中金的估计,2026年仿制药贡献的净利润在15亿左右。因此,无论对营收还是利润的负向影响都将越来越小。 综上来看,对于国内卖药(创新药+仿制药),增长的难度是显而易见的,老的品种各有各的难,因此也可以理解为什么恒瑞需要铺那么多的管线,关键时候还是需要新的药能补上去。2026年整体创新药增速由年初的30%以上的指引下降到参考股权激励计划(17%左右)的水平,全年乐观预期创新药增速在20%左右。 至于BD收入,挣的是出海的钱,这可能是近年来创新药的一大亮点,长期来看,也是药企挣取利润的重要来源之一,但也可以看到恒瑞BD收入在季度之间波动非常大。虽然今年来看,公司交流的指引是不低于去年。但现在是医药融资和海外医药巨头业绩景气期也舍得花钱去做投入,一旦环境有变,BD收入难免会有较大波动。 所以,从三季度来看,恒瑞实现快速增长的难度是显而易见的,在现有医保控费降价的大环境下,优秀的药企实现国内增量空间是有限的。 声明:仅记录个人投研工作,分享一些所思所想,用数据来尽可能做到有理有据,不构成投资建议。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

