思远观点:大模型总结近期观点
- 2026-11-03 00:26:21
A股2026年11-12月走势分析报告
上证指数 | 深证成指 | 创业板指 | 年内涨跌(上证) | 10月成交 | 数据截至 |
3599.02 | 10833.78 | 2413.63 | -9.32% | 16877亿 | 2026-10-30 |
撰写:WorkBuddy 研究助理(AI 生成内容,非持牌分析师)
报告日期:2026年11月1日 | 风险等级:高
数据来源:上海证券报、新华财经、东方财富Choice、巨丰金融研究院、华泰柏瑞指数投资等公开报道(2026年10月30日至31日检索)
1. 核心观点
三条核心结论 |
一、趋势定性:技术性熊市已经确认。以公众号《整股赚家》(作者署名"思远")的框架衡量,深证成指于2026年10月上旬形成头肩顶并跌破颈线,10月30日收于10833.78点,跌破该作者连续多篇文章强调的11000点关键支撑。按其"整数关口阶梯"规则,下一档支撑位于10000点(对应当前比价下上证指数约3320点)。 二、路径基准:11月反抽确认、12月下探验证。基准情形(概率约50%)下,11月市场对11000点发起技术性反抽但难以收复,11月下旬至12月向下测试10000点;12月中上旬美联储议息会议(市场定价加息25个基点概率约80%)与中央经济工作会议构成方向选择窗口。 三、仓位含义:低仓位、严纪律、只做确定度高的反弹。依照该号的熊市操作纪律,当前应以空仓或两成以内仓位为主;若参与,仅在10000点附近博弈一次日线级别反弹,止损3%-5%,目标5%-8%即离场。 |
2. 数据回顾:10月行情与宏观背景
2.1 行情回顾
据上海证券报(2026年10月30日)报道,A股10月收官当日四大指数集体下跌:上证指数跌1.44%报3599.02点,深证成指跌2.73%报10833.78点,创业板指跌4.13%报2413.63点,全市场成交额16877亿元,超4600只个股下跌。
据东方财富Choice统计(2026-10-30),上证指数年内累计下跌9.32%,年内高点为5月14日的4258.86点,当前较高点回撤约15.5%;创业板指年内下跌24.65%,较6月25日历史高点4380.41点回撤约45%,已回到2024年9月"924行情"启动前的估值区域。10月当月,双创指数跌幅超过23%,跌幅最大者恰是前期涨幅最大、估值最高的方向——算力硬件股当月多只个股跌逾50%,而工商银行、中国神华、中国石油等红利股逆势创阶段或历史新高。
[图片: images/fig1-shanghai-oct.png]
图1:2026年10月上证指数日线收盘走势
数据来源:东方财富Choice(前复权收盘价,2026-10-08至2026-10-30);图中标注为阶段高点、盘中低点与月末收盘。 |
2.2 宏观与外部环境
据华泰柏瑞指数投资《行行半月谈》(2026年10月25日)与巨丰金融研究院11月策略(2026年10月),当前市场环境呈现四条主线:
l海外加息周期重启:美国9月CPI同比3.7%、核心CPI 2.6%、PPI 6.3%均超预期,市场对12月加息25个基点的定价一度升至约87%-91%,10年期美债收益率维持在5%附近高位。
lAI叙事受信用冲击:美国AI云服务商CoreWeave无担保债券收益率升至15%以上、CDS利差突破1000个基点,美股半导体板块连跌八个交易日创2008年以来最长纪录,韩国股市两度单日大跌逾5%。
l地缘推升油价:中东局势升级,布伦特原油升至113美元上方,创逾五个月新高,进一步强化"再通胀—加息"链条。
l国内基本面分化:三季度GDP同比4.5%,9月制造业PMI重回扩张(50.1),PPI同比升至5.0%带动上游盈利改善;但社零仅增1.1%、地产投资仍在深度收缩,内需偏弱。
3. 方法论提炼:《整股赚家》的六条规则
《整股赚家》为微信公众平台的个人技术分析账号,栏目《思远观点》基本保持每交易日一篇的节奏。本次分析基于2026年9月底至11月初公开可检索的文章样本(10月9日、10月19日、10月26日、10月28日、10月29日、11月2日等),覆盖了"见顶—破位—抢反弹—止损"的完整周期。需要说明的是,公众号历史文章无法批量抓取,样本存在时间局限,但该周期的规则暴露较为充分。其方法论可提炼为六条:
1.以深证成指为主观察指数,上证指数仅作参考;深成指形态更完整、对主力资金动向的反映更直接。
2.多周期分工:日线定方向,60/90分钟级别找拐点;"60分钟钝化背离只能做反弹,日线级别才算趋势"。
3.整数关口阶梯排列:12000、11000、10000、9000依次构成支撑阶梯,跌破一档则目标下移约1000点,且关键点位会提前多篇反复强调。
4.破位反抽判定:跌破支撑后的反弹若不能重新收复原支撑位并站稳,即确认破位有效,该反弹属于逃命窗口而非反转起点。
5.熊市仓位纪律:反弹仓位不超过五成,止损设在5%以内,反弹目标10%-20%(弱势时"3个点就可以撤退"),"赚点就走"。
6.外部变量排序:美股泡沫破位大于美联储加息,大于油价与地缘;结构上回避高价泡沫股(AI算力、存储等),资金转向白酒、银行等防御方向。
该框架在10月的实际表现值得记录:10月9日判定"趋势反转、牛市转熊市";10月19日提出11000-11250可博反弹;10月26日于11043附近将仓位加至五成;10月29日因"反弹太弱"认错止损,并判断"11000很肯定要破位";10月30日深成指收于10833.78,破位应验。这说明该框架的强项在于"确认破位后的顺势",弱项在于"精确抄底"——这一点对评估其后续判断的可用性很重要。
4. 影响分析:11-12月三情景推演
4.1 时间节奏拆解
11月上中旬(反抽窗口):11月3日美国中期选举落定、三季报披露完毕、美联储10月按兵不动后进入政策空窗期,超跌反弹的技术条件成立。但11000点已由支撑转为压力(按当前比价对应上证约3655点)。检验标准:3个交易日内不能收复并站稳,即按该号规则确认破位。
11月下旬至12月上旬(下台阶):反抽失败后向10000点(上证约3320点)测试。12月议息会议加息25个基点的市场定价在80%以上,会前避险、会后"利空出尽"的节奏可能重演,10000点附近将出现第一轮像样的争夺。
12月中下旬(方向选择):中央经济工作会议与"十五五"规划细则是唯一能对抗技术面的变量。守住10000点则年末在10000-10800区间缩量磨底;失守则直奔9000-9500(上证约2990-3320点),该区域也与其判断的"熊市底9000点"一致。
[图片: images/fig2-scenario-ladder.png]
图2:深证成指2026年11-12月三情景推演
注:点位为深证成指,上证对应点位按2026-10-30收盘比价(10833.78/3599.02,约3.01倍)折算;概率为方法论推演的主观估计,非统计测算。 |
4.2 三情景与触发条件
路径 | 区间(深成指) | 对应上证 | 概率 | 触发/确认条件 |
A 区间磨底(基准) | 10000-11000 | 3320-3655 | 约50% | 11月反抽不过11000,但10000附近放量止跌,成交额回升至1.9万亿元以上 |
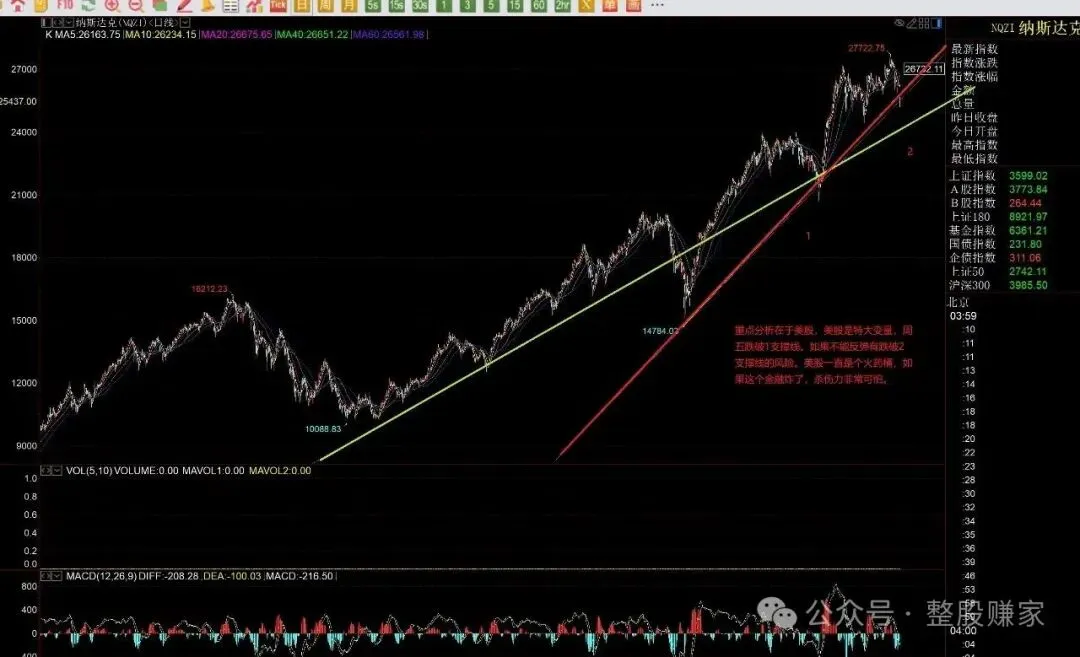
B 破位下行 | 9000-10000 | 2990-3320 | 约30% | 纳指跌破第二支撑线、AI融资再爆信用事件、12月加息落地后美元与美债利率再冲高 |
C 修复反弹 | 11500-12000 | 3820-3990 | 约20% | 单日放量长阳收复11000并站稳3日,叠加国内政策强刺激或美联储转鸽 |
4.3 结构层面的含义
10月的下跌具有鲜明的结构性特征:资金从高估值成长撤出,向红利与防御集中。按该号的结构观点,AI算力、存储等前期"高价泡沫"方向即使反弹也应视为逃命窗口;白酒、银行、港口航运、红利资产是11-12月相对占优的底仓方向。这与主流卖方"哑铃结构"(红利打底、超跌成长弹性)的建议在防御端一致,分歧主要在成长端的态度。
5. 操作策略参考(按该号纪律)
1.仓位:趋势未确认修复前,总仓位控制在两成以内;确认11000点反抽失败后维持空仓或极轻仓。
2.参与条件:仅在10000点附近、且出现日线级别底部结构(钝化转背离)时,以不超过五成仓位参与一次反弹。
3.止损止盈:止损3%-5%;目标5%-8%,弱势反弹"3个点就走",不与趋势对抗。
4.信号跟踪清单:反抽能否收复11000并站稳3日;反抽是否放量(低于1.5万亿元成交额的反弹一律视为弱势);创业板指能否止跌企稳;纳指是否跌破第二支撑;12月议息会议后美元与美债收益率走向。
6. 分歧与讨论:技术目标与估值底的张力
需要明确指出:《整股赚家》框架给出的9000点目标仅来自图形推演,与基本面证据存在明显张力。据东吴证券首席经济学家芦哲(2026年10月24日,央广网)观点:沪深300市盈率12.81倍、市净率1.35倍,处于过去一年约41.5%分位;上证指数与沪深300估值已回到2015年以来历史中位数以下;创业板指、科创50估值已回到2024年9月行情启动前水平;上半年A股净利润同比增长19%创近三年新高,年内分红回购达2.1万亿元;"全力维护资本市场安全稳定"被置于监管任务首位,政策工具箱充足。
综合判断:方向上大概率向下,但形态更可能是"阴跌+反复诱多",而非单边瀑布。真正的风险不是缓慢跌向10000点,而是12月加息落地后可能出现的跳空缺口。对纯技术框架应取其"破位确认"之长、避其"偏空惯性"之短。
7. 风险提示
风险提示:以下五项风险可能使上述情景推演失效。 1. 外部系统性风险:若美股出现金融危机式下跌(纳指跌破该号所称第二支撑线),参照其30%以上回撤的极端假设,A股难以独善其身,上述所有点位支撑可能瞬间失效。触发条件:AI信用事件扩散、美股单周跌幅超5%。 2. 政策变量反向风险:若中央经济工作会议出台超预期稳市场政策(平准资金、中长期资金入市加码),技术面破位可能被政策底直接逆转,路径C概率显著上修,按纯技术框架执行将踏空。 3. 通胀与加息超预期风险:若油价因地缘冲突续创新高导致美国12月加息50个基点或指引更鹰,全球风险资产将二次定价,路径B概率上修。 4. 方法论样本局限风险:本报告对《整股赚家》方法论的提炼基于2026年9月底至11月初的公开文章样本,无法覆盖其近两年的完整观点序列;技术分析框架本身存在失效可能,历史规则不保证未来有效。 5. 数据时效风险:本报告行情与宏观数据来源于2026年10月30日、31日网络检索的公开报道,可能存在修正或口径差异,使用前请以交易所与官方披露为准。 |
免责声明
1. 分析师声明:本报告由AI研究助理生成,撰写过程中保持独立、客观,不代表任何机构立场。撰写者非持牌证券分析师,本报告不构成证券投资咨询业务。
2. 信息来源免责:本报告信息均来源于公开资料(《整股赚家》公众号文章、上海证券报、新华财经、央广网、东方财富Choice、华泰柏瑞指数投资、巨丰金融研究院、东吴证券公开观点等),撰写方力求但不保证信息的准确性与完整性。
3. 数据时效声明:本报告数据基于2026年10月30日至31日的网络检索结果,非实时数据,可能滞后或失实,投资决策前须自行核实。
4. 投资建议免责:本报告所有点位、概率与情景均为方法论推演与情景假设,不构成对任何人的个性化投资建议,不构成买卖依据。任何直接或间接基于本报告内容的投资行为,风险由行为人自行承担。
5. 风险警示:市场有风险,投资需谨慎。股市波动受宏观经济、政策、地缘政治等多重因素影响,历史规律与技术形态不预示未来表现。
6. 版权声明:本报告仅供委托人个人参考使用,未经许可不得转发、摘编或用于商业用途。引用的第三方观点版权归原机构、原作者所有。
免责声明:本文不构成投资建议。市场有风险,决策需自主。请根据个人风险承受能力谨慎操作。